- Śruta sojowa −11%, soja −5,5%, owies −16% względem końca września; groch żółty drożeje
- Euro słabsze o 1,5% wobec USD i 3,0% wobec CAD, wyższy koszt importu z Ameryki Północnej
- Białko grochu pod lupą: cła UE 40,5–67,1% na Chiny, chińska ulga celna na kanadyjski groch wygasa 31.12
- Oatly, Bunge i ADM: koszty logistyki rosną, soi i śruty nie brakuje
Na przełomie października i listopada rynek składników roślinnych wyraźnie się podzielił. Soja, śruta sojowa i owies potaniały, bo rekordowe zbiory w Stanach Zjednoczonych i wysokie zapasy zepchnęły notowania w dół. W tym samym czasie podrożał kanadyjski groch żółty, z którego wytwarza się białko grochu, bo Chiny i Indie kupują go szybciej niż rok temu. Słabsze euro podniosło koszt zakupów z Ameryki Północnej, a w tle zapadają decyzje celne, od których zależy dostępność grochu w pierwszym kwartale 2027 r.
Przegląd rynku
Soja i śruta sojowa taniały przez cały październik. Rekordowe zbiory w USA przeważyły nad wznowionymi zakupami Chin, a grudniowa śruta spadła 3 listopada do 318 USD za krótką tonę, najniżej od dwóch i pół miesiąca. Owies stracił to, co zyskał we wrześniu, i w ciągu miesiąca potaniał o ok. 16%. Kanadyjski groch żółty poszedł w przeciwnym kierunku i podrożał, bo eksport do Chin i Indii idzie wyraźnie szybciej niż przed rokiem. Słabsze euro podniosło jednak koszt północnoamerykańskiej soi i roślin strączkowych, więc tańszy surowiec nie oznacza automatycznie niższych cen dla kupujących w Europie.
Czynniki wpływające na ceny
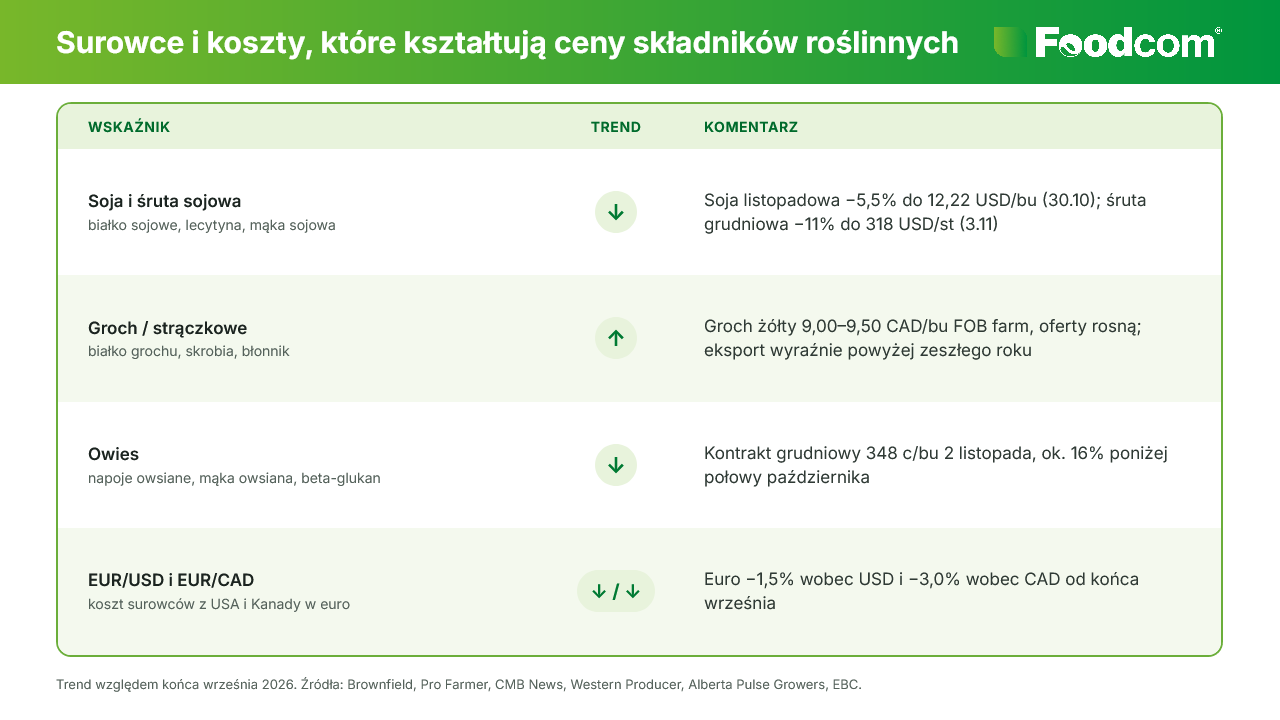
Najwięcej działo się na rynku soi. Listopadowy kontrakt na giełdzie w Chicago zamknął się 30 października na 12,22 USD za buszel, o 5,5% niżej niż na koniec września, a grudniowa śruta sojowa spadła 3 listopada do 318 USD za krótką tonę, czyli o 11% w tym samym czasie. Październikowy raport USDA oszacował zbiory soi w USA na rekordowe 4,56 mld buszli, a w Brazylii pod koniec października obsiano już 53% powierzchni. Chiny wróciły do zakupów amerykańskiej soi, ale soja z USA wciąż jest obłożona cłem w łącznej wysokości ok. 13%, podczas gdy brazylijska tylko 3%, więc chiński popyt nie jest w stanie przejąć nadwyżki.
Owies gwałtownie potaniał po wrześniowych wzrostach, za którymi stały obawy o zbiory w Kanadzie. Grudniowy kontrakt kosztował 2 listopada 348 centów za buszel, o ok. 16% mniej niż w połowie października, a duże zapasy z sezonu 2025/26 hamują odbicie. Groch żółty w Kanadzie kosztował na początku listopada 9,00–9,50 CAD za buszel loco gospodarstwo i oferty nadal rosną. Euro osłabło od końca września o 1,5% wobec dolara amerykańskiego (do 1,1179) i o 3,0% wobec dolara kanadyjskiego (do 1,5623).
Produkt w centrum uwagi: białko grochu
Na rynek białka grochu działa teraz kilka czynników naraz. Od końca września na chińskie białko grochu obowiązują przez pięć lat ostateczne unijne cła antydumpingowe w wysokości od 40,5% do 67,1%, co powinno skierować europejski popyt do producentów z Unii, Kanady i USA. Jednocześnie kanadyjski groch coraz częściej trafia gdzie indziej: Chiny i Indie kupują go wyraźnie szybciej niż rok temu, a chińskie zawieszenie dodatkowych ceł na kanadyjski groch wygasa 31 grudnia. W Europie Meala ponad trzykrotnie zwiększyła produkcję swojego białka grochu o właściwościach teksturujących w zakładach we Francji i Niemczech. Wyższe ceny grochu żółtego i słabsze euro prawdopodobnie przełożą się na oferty białka, dlatego warto wziąć to pod uwagę przy negocjowaniu umów na 2027 r.
Wiadomości z branży
- Kanadyjscy ministrowie negocjują w Chinach przedłużenie ulgi celnej na groch. Kanadyjski minister handlu przebywa 3–6 listopada w Pekinie i Szanghaju, towarzyszy mu minister rolnictwa. Chińskie zawieszenie dodatkowych ceł na kanadyjski groch i śrutę rzepakową kończy się 31 grudnia. Jeśli zostanie przedłużone, groch żółty nadal będzie płynął do Chin, a europejscy przetwórcy białka grochu mogą od stycznia mieć mniej surowca.
- Oatly obniża prognozę zysku na 2026 r. z powodu kosztów frachtu i paliw. Spółka spodziewa się teraz skorygowanej EBITDA na poziomie 16–20 mln USD zamiast 25–35 mln USD, mimo że przychody wzrosły o 9,1%. Napoje owsiane drożeją więc przez energię i logistykę, nie przez owies, a dostawcy mogą próbować przerzucić te koszty na klientów w postaci dopłat.
- Bunge i ADM potwierdzają, że soi nie brakuje. Bunge obniżyło prognozę dla przerobu soi, a ADM podniosło prognozę, bo zysk z przerobu wzrósł dzięki amerykańskiej polityce biopaliwowej. Soję przerabia się przede wszystkim na olej, więc śruty sojowej i surowców do białka sojowego prawdopodobnie nadal będzie pod dostatkiem.
Na co zwrócić uwagę
- Decyzja Kanady i Chin w sprawie przedłużenia zawieszenia ceł na groch i śrutę rzepakową, które wygasa 31 grudnia.
- Tempo importu soi do UE, które do 18 października było o 3% niższe niż rok wcześniej, oraz postęp siewów w Brazylii.
- Głosowanie komisji rolnictwa Parlamentu Europejskiego nad reformą wspólnej organizacji rynków rolnych, spodziewane 1 grudnia, w którym znajdą się poprawki rozszerzające zakaz używania nazw „mięsnych” dla produktów roślinnych.
Kontakt
Planujesz zakupy białka grochu, soi lub składników owsianych na początek 2027 r.? Skontaktuj się z zespołem Foodcom S.A.