- El gas en la UE bajó a unos 88 EUR/MWh y el Brent a unos 92,6 USD.
- Azúcar por debajo de 18 c/lb por primera vez desde agosto; maíz y flete sin cambios.
- Acesulfamo K: los derechos de la UE de 2,64–4,58 EUR/kg podrían expirar el 29 de enero de 2027.
- La UE registra las importaciones de éteres de celulosa de China y Corea del Sur.
La primera quincena de noviembre supuso un claro alivio en los costes energéticos para los compradores de aditivos alimentarios. El petróleo y el gas bajaron de precio tras los máximos alcanzados en octubre, aunque los almacenes de gas europeos se encuentran en su nivel más bajo para esta época del año desde hace más de una década. El maíz y el flete procedente de Asia se mantuvieron en los niveles de la edición anterior, mientras que el azúcar bajó de precio. Las señales más importantes procedían esta vez de la política comercial y de los proveedores. A continuación recopilamos los cambios más relevantes del periodo comprendido entre el 29 de octubre y el 12 de noviembre y explicamos qué pueden significar para la planificación de las compras.
Resumen del mercado
Los costes energéticos han bajado notablemente: el Brent se ha abaratado en torno a un 19 % y el gas en la UE, en aproximadamente un 8 %, impulsados por las esperanzas de un acuerdo entre EE. UU. e Irán. A pesar de ello, las reservas de gas en la UE se sitúan claramente por debajo de la media, lo que podría mantener los precios altos durante el invierno. El maíz y el flete entre Asia y Europa prácticamente no han variado, mientras que el azúcar en bruto ha caído por debajo de los 18 c/lb por primera vez desde agosto. La UE ha sometido a registro aduanero las importaciones de éteres de celulosa procedentes de China y Corea del Sur, y uno de los mayores proveedores de edulcorantes y agentes texturizantes ha anunciado que repercutirá el aumento de los costes en los contratos para 2027.
Factores que influyen en los precios
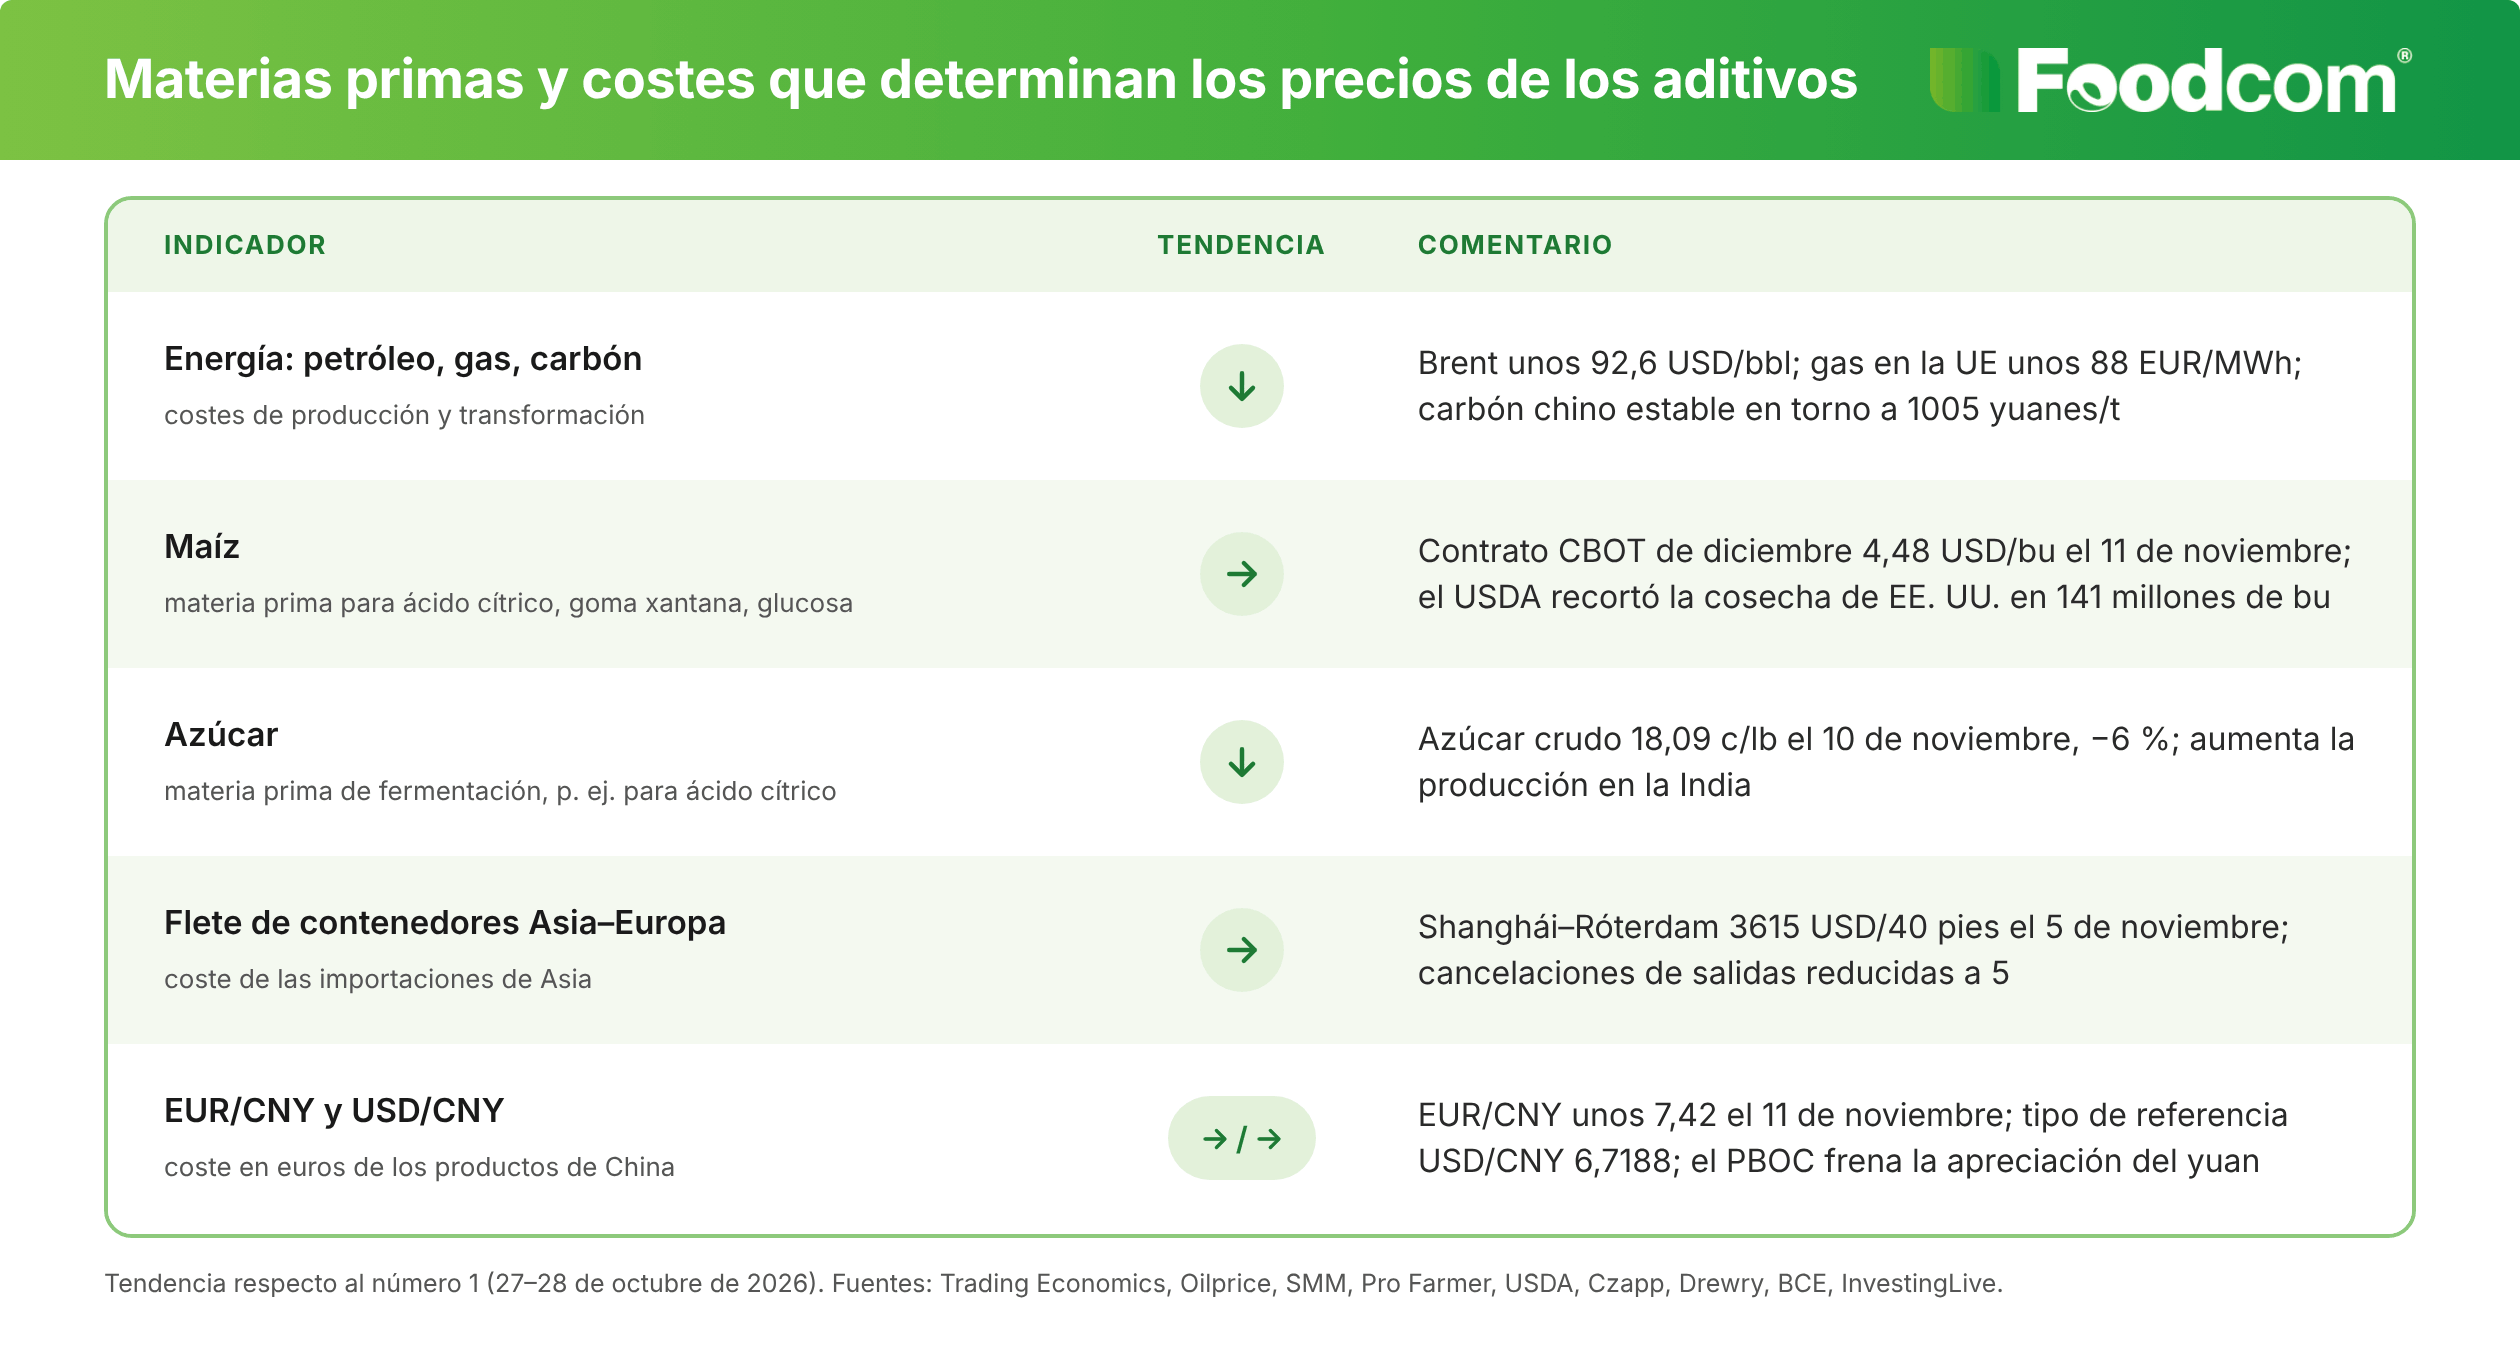
Los costes energéticos son los que más han variado. El Brent bajó de 113,88 USD por barril el 27 de octubre a unos 92,6 USD el 11 de noviembre. Los precios se vieron afectados por las esperanzas de un acuerdo entre EE. UU. e Irán, aunque Irán niega que se estén manteniendo conversaciones formales y los ataques a buques en la zona del estrecho de Ormuz continuaron. El gas TTF bajó de unos 96 a unos 88 EUR/MWh, y el 9 de noviembre cayó hasta su mínimo mensual de 82,5 EUR/MWh. El 8 de noviembre, los almacenes de la UE estaban llenos al 72,65 %, frente a la media de los últimos cinco años del 89 % —el nivel más bajo para esta época del año en más de una década—. En China, el carbón térmico en el puerto de Qinhuangdao se mantuvo estable: 995 yuanes por tonelada el 30 de octubre y 1 005 yuanes el 6 de noviembre.
El contrato de maíz de diciembre en la CBOT cotizaba el 11 de noviembre a 4,48 dólares por bushel, frente a los 4,49 dólares de la sesión anterior. En el informe WASDE de noviembre, el USDA rebajó la previsión de la cosecha en EE. UU. en 141 millones de bushels, hasta los 15 900 millones. El azúcar en bruto cerró el 10 de noviembre a 18,09 c/lb, un 6 % por debajo de los 19,20 c/lb de la sesión anterior. Durante la sesión, cayó hasta los 17,91 c/lb, por debajo de los 18 c/lb por primera vez desde agosto, bajo la presión del aumento de la producción en la India. La tarifa de flete Shanghái-Róterdam se situó en 3 615 USD por contenedor de 40 pies el 5 de noviembre, frente a los 3 632 USD del 22 de octubre, y el número de travesías canceladas se redujo de ocho a cinco. El euro frente al yuan se mantuvo en torno a 7,42. El tipo de cambio de referencia USD/CNY, fijado el 9 de noviembre en 6,7188, fue claramente más débil de lo que esperaba el mercado (6,6799), lo que indica que el banco central de China está frenando la apreciación del yuan.
Producto en el punto de mira: el acesulfamo K (E 950)
El acesulfamo K es un aditivo cuya fecha clave ya se conoce. Los aranceles antidumping de la UE sobre este producto procedente de China, fijados por el Reglamento (UE) 2022/116 en un nivel de entre 2,64 y 4,58 EUR/kg, expirarán el 29 de enero de 2027, a menos que la Comisión Europea haya iniciado una revisión por expiración. El plazo para que el fabricante de la Unión, la empresa Nutrinova, del grupo Celanese, presentara una solicitud, venció a finales de octubre. A mediados de noviembre, al parecer, aún no se había publicado la notificación de inicio de la revisión. La oferta se concentra en China, con Anhui Jinhe a la cabeza. Por lo tanto, la expiración de los aranceles reduciría el coste de suministro en varios euros por kilogramo, mientras que la revisión los mantendría durante un año o más. El anuncio de Tate & Lyle de que trasladará los mayores costes a los contratos de 2027 es un argumento adicional a favor de incluir cláusulas arancelarias flexibles en los contratos.
Noticias del sector
- La UE registra las importaciones de éteres de celulosa procedentes de China y Corea del Sur. El Reglamento (UE) 2026/2391 está en vigor desde el 31 de octubre durante nueve meses. Abarca MC, HEC, HEMC, HPMC, EHEC y MEHEC, independientemente de la variedad. Por qué es importante: si en 2027 se imponen aranceles, estos podrían aplicarse con carácter retroactivo a los envíos despachados a partir del 31 de octubre.
- Tate & Lyle repercutirá el aumento de los costes en los contratos de 2027. El EBITDA ajustado del primer semestre cayó un 8 %, hasta los 197 millones de libras esterlinas, y en la región EMEA, un 28 %. La empresa tiene la intención de reflejar la inflación de los costes en los contratos marco que se renueven para el año natural 2027. Por qué es importante: los compradores de edulcorantes y agentes texturizantes deben tener en cuenta las subidas en la próxima ronda de contratos.
- La tregua comercial entre EE. UU. y China se ha prorrogado hasta el 10 de enero de 2027. La USTR ha prorrogado 178 exenciones de los aranceles de la sección 301 y ha mantenido la suspensión de las tasas portuarias, mientras que China ha prorrogado la suspensión de los aranceles adicionales. Por qué es importante: los aranceles estadounidenses sobre los aditivos chinos no variarán durante dos meses, pero su restablecimiento en enero podría desviar el volumen de importaciones chinas hacia Europa.
A qué hay que prestar atención
- El avance de las negociaciones entre EE. UU. e Irán y los ataques a petroleros en la zona del estrecho de Ormuz, de los que dependen los precios del petróleo y del GNL.
- La extracción de gas de los almacenes de la UE: alrededor del 73 % de su capacidad el 8 de noviembre, frente a la media de los últimos cinco años, que es del 89 %.
- Decisión definitiva de la Comisión Europea sobre los aranceles antidumping al benzoato de sodio, prevista para febrero de 2027.
Contacto
¿Necesitas un presupuesto para el acesulfamo K, otros edulcorantes o aditivos para el primer trimestre de 2027? Ponte en contacto con el equipo de Foodcom S.A.

Leer también: