- Gaz w UE potaniał do ok. 88 EUR/MWh, Brent spadł do ok. 92,6 USD.
- Cukier poniżej 18 c/lb pierwszy raz od sierpnia; kukurydza i fracht bez zmian.
- Acesulfam K: cła UE 2,64–4,58 EUR/kg mogą wygasnąć 29 stycznia 2027 r.
- UE rejestruje import eterów celulozy z Chin i Korei Płd.
Pierwsza połowa listopada przyniosła kupującym dodatki do żywności wyraźną ulgę w kosztach energii. Ropa i gaz potaniały po październikowych szczytach, choć europejskie magazyny gazu są na tę porę roku najmniej zapełnione od ponad dekady. Kukurydza i fracht z Azji pozostały na poziomie z poprzedniego wydania, a cukier potaniał. Ważniejsze sygnały przyszły tym razem z polityki handlowej i od dostawców. Poniżej zbieramy najważniejsze zmiany z okresu 29 października – 12 listopada i wyjaśniamy, co mogą one oznaczać dla planowania zakupów.
Przegląd rynku
Koszty energii wyraźnie spadły: Brent potaniał o ok. 19%, a gaz w UE o ok. 8%, na fali nadziei na porozumienie USA–Iran. Mimo to magazyny gazu w UE są wyraźnie poniżej średniej, co może podtrzymywać ceny w zimie. Kukurydza i fracht Azja–Europa praktycznie się nie zmieniły, a cukier surowy spadł poniżej 18 c/lb pierwszy raz od sierpnia. UE objęła rejestracją celną import eterów celulozy z Chin i Korei Płd., a jeden z największych dostawców słodzików i środków teksturyzujących zapowiedział przeniesienie wyższych kosztów na umowy na 2027 r.
Czynniki wpływające na ceny
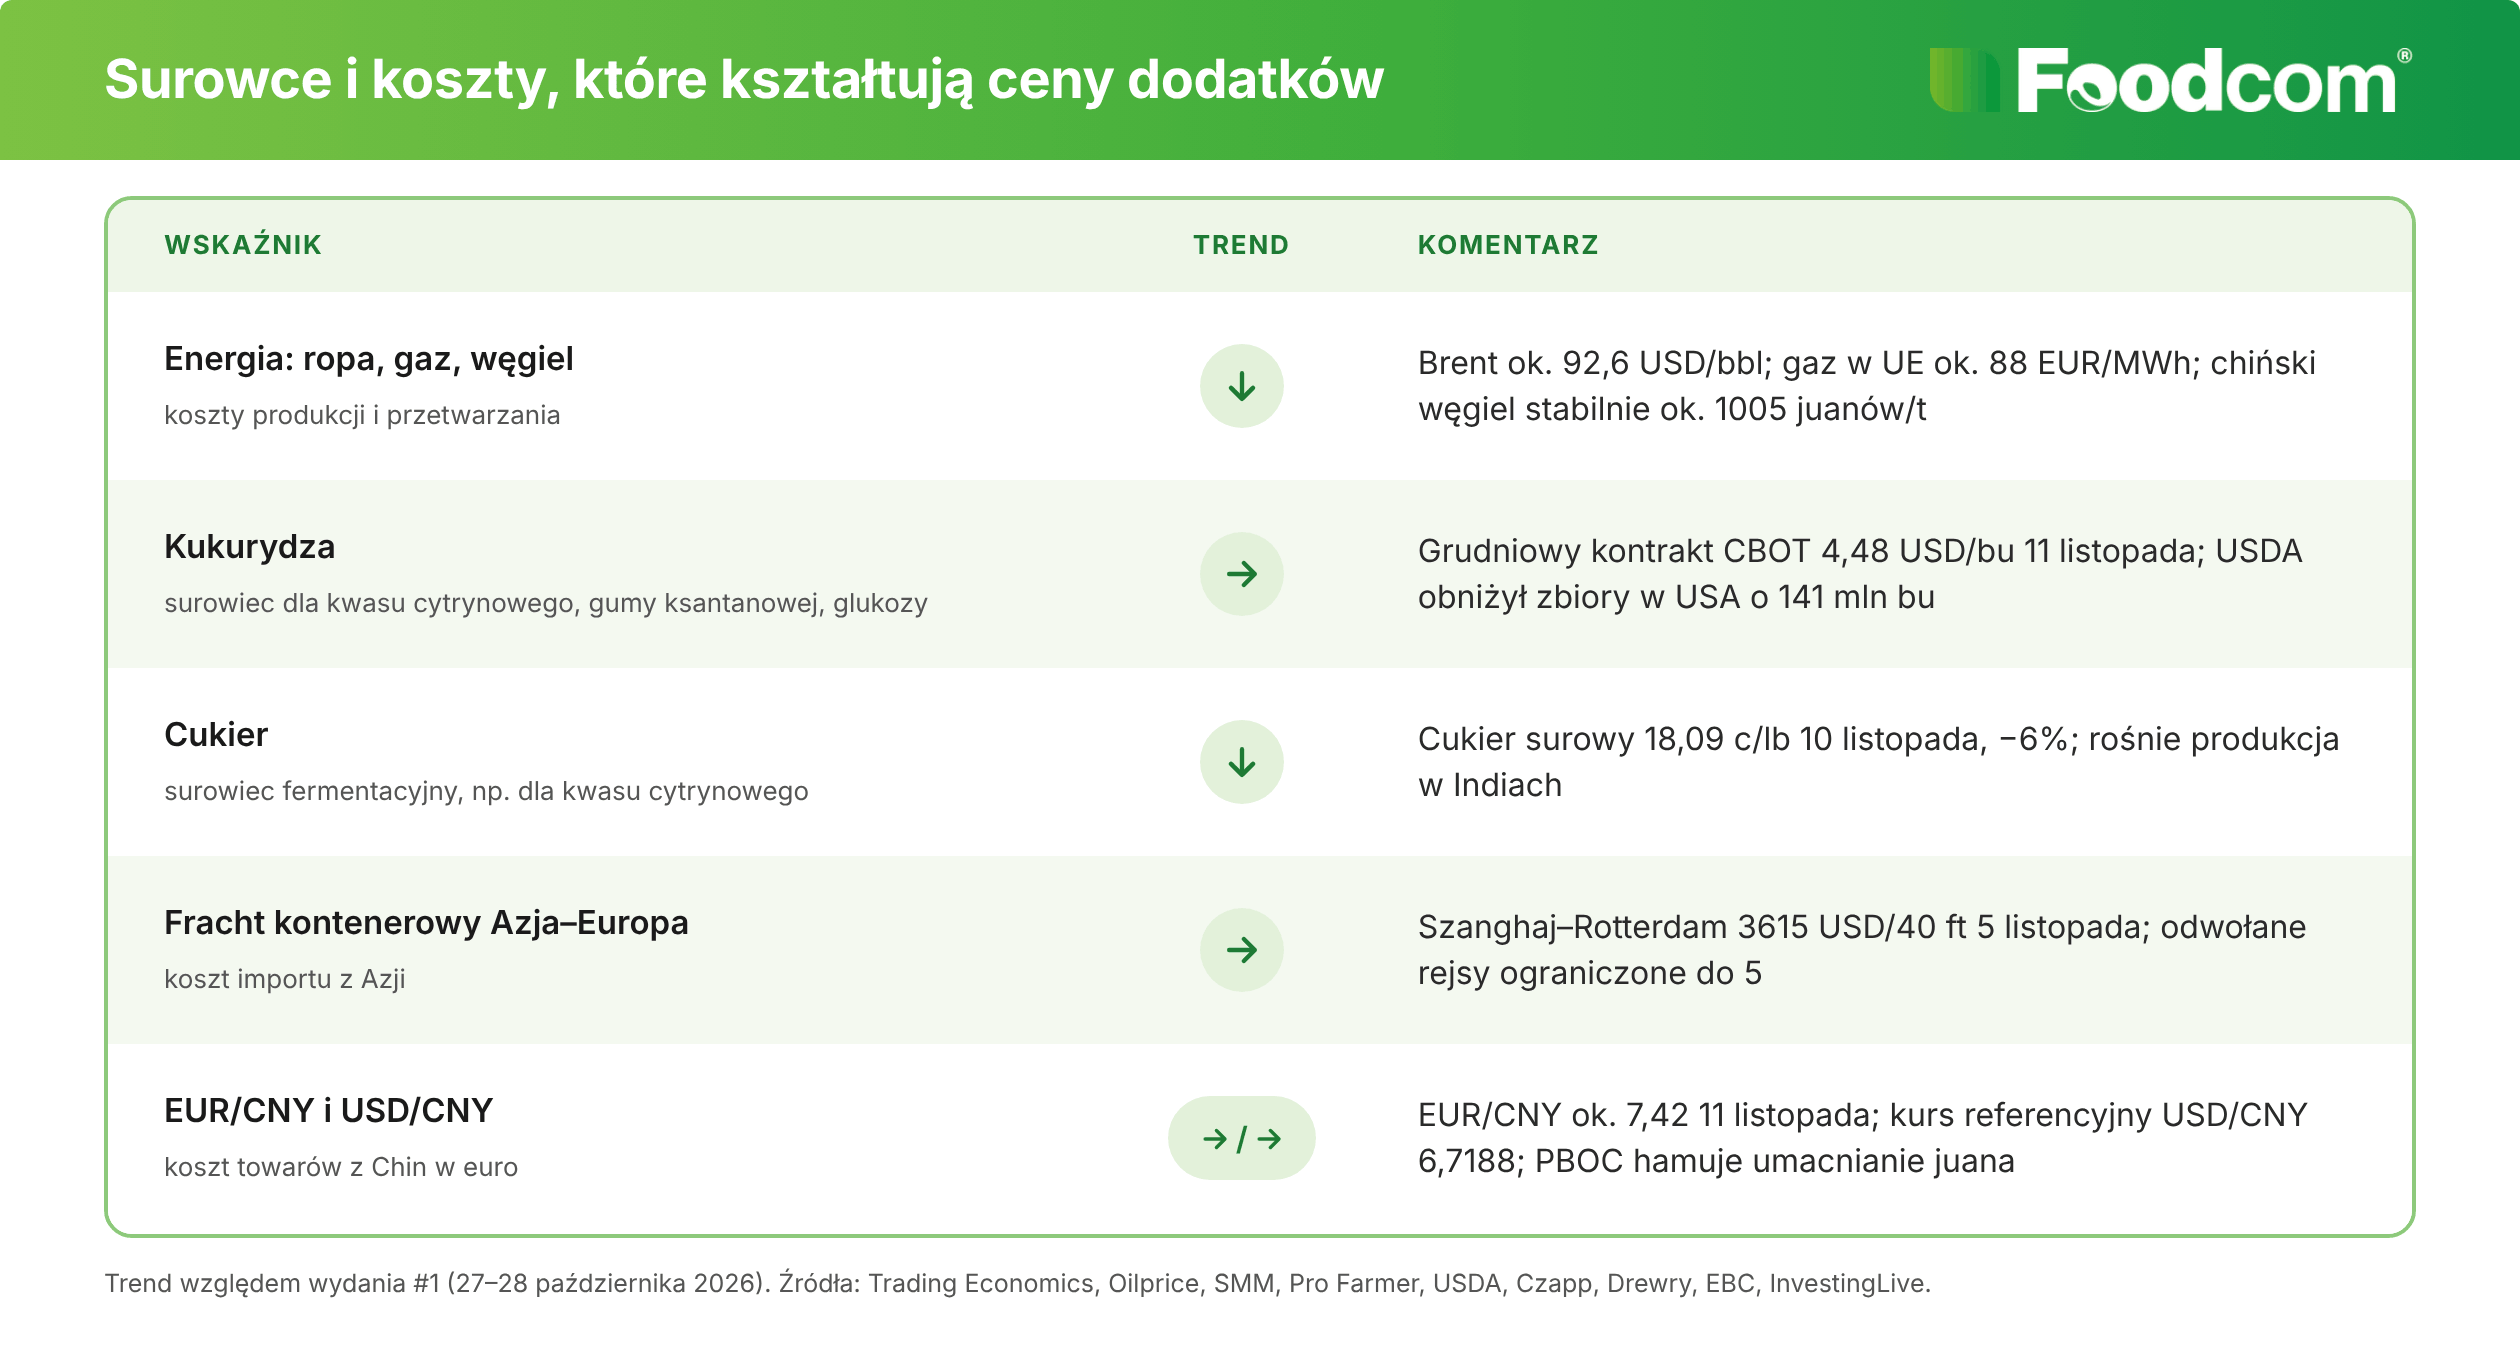
Najmocniej zmieniły się koszty energii. Brent potaniał ze 113,88 USD za baryłkę 27 października do ok. 92,6 USD 11 listopada. Ceny obniżyły nadzieje na porozumienie USA–Iran, choć Iran zaprzecza formalnym rozmowom, a ataki na statki w rejonie cieśniny Ormuz trwały. Gaz TTF potaniał z ok. 96 do ok. 88 EUR/MWh, a 9 listopada spadł do miesięcznego minimum 82,5 EUR/MWh. Magazyny w UE były 8 listopada zapełnione w 72,65% wobec średniej pięcioletniej 89% – najmniej na tę porę roku od ponad dekady. W Chinach węgiel energetyczny w porcie Qinhuangdao utrzymał się na stabilnym poziomie: 995 juanów za tonę 30 października i 1005 juanów 6 listopada.
Grudniowy kontrakt na kukurydzę na CBOT kosztował 11 listopada 4,48 USD za buszel wobec 4,49 USD w poprzednim wydaniu. W listopadowym raporcie WASDE USDA obniżył prognozę zbiorów w USA o 141 mln buszli, do 15,9 mld. Cukier surowy zamknął się 10 listopada na 18,09 c/lb, o 6% niżej niż 19,20 c/lb w poprzednim wydaniu. W trakcie sesji spadł do 17,91 c/lb, poniżej 18 c/lb pierwszy raz od sierpnia, pod presją rosnącej produkcji w Indiach. Stawka frachtu Szanghaj–Rotterdam wyniosła 3615 USD za kontener 40 ft 5 listopada wobec 3632 USD 22 października, a liczba odwołanych rejsów spadła z ośmiu do pięciu. Euro wobec juana utrzymało się na poziomie ok. 7,42. Kurs referencyjny USD/CNY ustalony 9 listopada na 6,7188 był wyraźnie słabszy od oczekiwań rynku (6,6799), co wskazuje, że bank centralny Chin hamuje umacnianie juana.
Produkt w centrum uwagi: acesulfam K (E 950)
Acesulfam K to dodatek, w przypadku którego kluczowa data jest już znana. Unijne cła antydumpingowe na produkt z Chin, ustalone rozporządzeniem (UE) 2022/116 na poziomie od 2,64 do 4,58 EUR/kg, wygasają 29 stycznia 2027 r., chyba że Komisja Europejska wszczęła przegląd w związku z ich wygaśnięciem. Termin na złożenie wniosku przez producenta unijnego, firmę Nutrinova z grupy Celanese, minął pod koniec października. Do połowy listopada zawiadomienie o wszczęciu przeglądu najwyraźniej nie zostało opublikowane. Podaż jest skoncentrowana w Chinach, z Anhui Jinhe na czele. Wygaśnięcie ceł obniżyłoby więc koszt dostawy o kilka euro na kilogramie, a przegląd utrzymałby je przez rok lub dłużej. Zapowiedź Tate & Lyle, że przeniesie wyższe koszty na umowy na 2027 r., dodatkowo przemawia za elastycznymi klauzulami celnymi w kontraktach.
Wiadomości z branży
- UE rejestruje import eterów celulozy z Chin i Korei Płd. Rozporządzenie (UE) 2026/2391 obowiązuje od 31 października przez dziewięć miesięcy. Obejmuje MC, HEC, HEMC, HPMC, EHEC i MEHEC, niezależnie od gatunku. Dlaczego to ważne: jeśli w 2027 r. zostaną nałożone cła, mogą objąć wstecz dostawy odprawione od 31 października.
- Tate & Lyle przeniesie wyższe koszty na umowy na 2027 r. Skorygowana EBITDA za półrocze spadła o 8%, do 197 mln GBP, a w regionie EMEA o 28%. Spółka zamierza uwzględnić inflację kosztów w umowach ramowych odnawianych na rok kalendarzowy 2027. Dlaczego to ważne: kupujący słodziki i środki teksturyzujące powinni liczyć się z podwyżkami w kolejnej rundzie kontraktów.
- Rozejm handlowy USA–Chiny przedłużony do 10 stycznia 2027 r. USTR przedłużył 178 wyłączeń z ceł z sekcji 301 i utrzymał zawieszenie opłat portowych, a Chiny przedłużyły zawieszenie dodatkowego cła. Dlaczego to ważne: cła USA na chińskie dodatki nie zmienią się przez dwa miesiące, ale ich powrót w styczniu może przekierować chiński wolumen do Europy.
Na co zwrócić uwagę
- Postęp rozmów USA–Iran i ataki na tankowce w rejonie cieśniny Ormuz, od których zależą ceny ropy i LNG.
- Pobór gazu z magazynów w UE – ok. 73% zapełnienia 8 listopada wobec średniej pięcioletniej 89%.
- Ostateczna decyzja Komisji Europejskiej w sprawie ceł antydumpingowych na benzoesan sodu, spodziewana do lutego 2027 r.
Kontakt
Potrzebujesz wyceny acesulfamu K, innych słodzików lub dodatków na I kwartał 2027 r.? Skontaktuj się z zespołem Foodcom S.A.